加拿大星星生活捷克佳/“退休”曾经是很多加拿大人对晚年生活最基本的想象:65岁左右结束工作生涯,拿着养老金,享受几十年辛苦工作换来的安稳生活。
但对于如今的加拿大中年人来说,这个曾经看似理所当然的人生终点,正在变得越来越遥远。
《Maclean’s》杂志近日刊文指出,工资增长跟不上生活成本、房价飙升、养老金覆盖率下降,以及疫情、通胀和高利率等一连串经济冲击,正在让越来越多加拿大人面临一个尴尬现实:不是不想退休,而是可能根本没有足够的钱退休。
**63岁还在想“什么时候才能停下来”
文章作者Bruce Grierson今年63岁。他讲述了一个让他颇有感触的经历:一次在MEC购买跑鞋时,他认出了一名店员Steve,一位与自己年龄相仿、曾经颇有名气的作家。
Steve以前写文章,如今却在卖鞋。
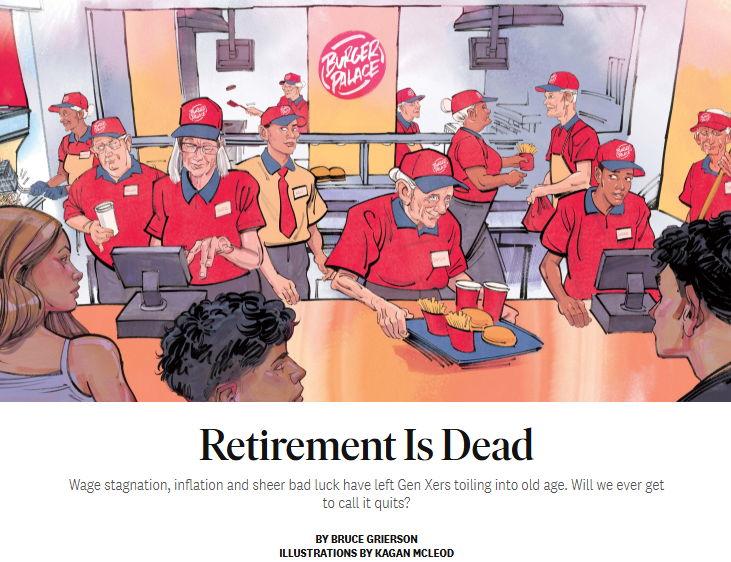
作者说,自己身边还有不少类似的人。到了人生本该逐渐退出职场的年龄,他们依然在努力工作,只是过去的“朝九晚五”变成了各种零工、兼职和临时工作。
作者本人也没有实现年轻时设想的“功成身退”。如今住在北温哥华与妻子共同购买的小联排住宅里,他最大的困惑已经不是如何拥有一份辉煌事业,而是:“我什么时候才能真正停下来?”
**退休储蓄远远不够
过去,人们通常认为退休规划就是买房、还清房贷、积累投资,然后在65岁左右退休。
但如今,这套模式越来越难以复制。
文章引用的数据称,加拿大55至64岁人群的退休储蓄中位数只有约12万加元,而其中约40%的人储蓄甚至不到5000加元。
与此同时,传统的“黄金退休三件套”,房产、投资和养老金,都面临压力。
2020年至2025年期间,加拿大消费者价格指数上涨约20%,工资虽然也有所增长,但生活成本上涨已经明显增加了家庭储蓄压力。
住房成本更是大幅上涨。多伦多地区住宅基准价格自2016年以来上涨约38%,达到约94万加元。基奇纳-滑铁卢、彼得堡、卡尔加里和哈利法克斯等地的房价同样明显上涨。
房产升值让已经拥有住房的人财富增加,却让租房者和较晚买房的人承受更大压力。与此同时,加拿大背负房贷的老年人数量也在过去几十年明显增加。
**企业养老金越来越少
退休保障的另一个变化,是传统雇主养老金正在减少。
过去,很多加拿大企业提供“固定收益养老金”(Defined Benefit),退休后可以按照规定领取相对稳定的养老金。
但如今,这类养老金在私营部门已经越来越少。
文章指出,目前只有约40%的私营部门雇主养老金属于这种能够提供终身固定收入的计划,而上世纪70年代这一比例曾达到约90%。
更多雇主采用的是“固定缴款养老金”(Defined Contribution),最终能够领取多少钱,取决于员工和雇主缴纳了多少,以及投资表现如何。
更现实的问题是:很多加拿大人根本没有雇主养老金。
目前只有约37%的加拿大雇员拥有雇主养老金。
加拿大退休收入的重要“安全网”之一是加拿大养老金计划(CPP)。但CPP的作用原本是补充退休收入,而不是完全替代工作收入。目前CPP最高年度领取额约为1.8万加元,平均领取额则只有1.1万多加元。
对于退休后仍需支付住房、食品、医疗等费用的人来说,这笔钱显然很难单独支撑完整的退休生活。
**65岁以后继续工作越来越普遍
疫情也改变了加拿大人的退休节奏。
2021年12月,加拿大退休人数约21.4万人,比两年前的25.8万人下降约17%。疫情期间的不确定性,让不少接近退休年龄的人选择继续工作,以保住收入和福利。
随后通胀和高利率又给退休计划带来新的冲击。原本看起来足够的退休储蓄,在生活成本上涨后显得越来越不够。
如今,退休人数有所恢复,但“退休后继续工作”的现象也越来越普遍。
文章称,目前约15%的65岁及以上加拿大人仍在工作或积极寻找工作,比例已经达到历史高位,是2000年的两倍多。
一些退休教师重新当代课老师,专业人士成为顾问,还有老年人从事护理、遛狗、零售等兼职工作。
文章还讲述了一名曾在金融行业工作25年的女性Mary Howley。她的职业就是帮助别人规划退休,但轮到自己退休时,却发现没有房产、没有继承,也没有足够的储蓄,只能寻找零售兼职。
**这只是个人不会理财吗?
有人认为,退休困难也与个人消费习惯有关。
所谓“拿铁因素”就是指,一杯咖啡、流媒体订阅、外卖等看似不起眼的日常消费,如果长期累积,也可能影响储蓄和投资。
但文章认为,仅仅把问题归咎于个人“不够节俭”并不能解释整个趋势。
工资、房价、通胀、养老金制度以及债务成本等结构性因素,都在影响加拿大人的退休能力。
对于没有房产、投资资产较少的人来说,复利带来的财富增长很难帮助他们;相反,信用卡、房贷等债务的利息却可能不断累积。
结果是,拥有资产的人可能越来越富,而主要依靠工资生活的人,则越来越难积累财富。
**“退休”可能需要重新定义
那么,如果传统意义上的退休越来越难实现,未来怎么办?
文章提出了一些不同方向。
一种方式是重新设计工作与退休的关系,例如逐渐减少工作时间,而不是在某一天突然彻底退休。荷兰等国家已经出现让年长员工减少每周工作天数的做法。
另一种思路是“FIRE”(Financial Independence, Retire Early),即通过高储蓄、高投资和降低生活成本,实现财务独立、提前退休。但这种方式通常要求较高收入和长期严格储蓄,对很多普通家庭并不容易。
还有经济学家提出全民基本收入,通过政府提供稳定的基础收入,为人们提供最低限度的经济安全。
但更根本的改变,可能是重新思考“退休”本身。
毕竟,现代意义上的退休制度只有一百多年历史。未来未必一定要从“工作”突然切换到“完全不工作”,而可以变成一个逐步退出职场的过程:年龄越大,工作时间越少,同时保持部分收入和社会参与。
对于加拿大年轻一代而言,传统的“工作几十年、买房、还清房贷、65岁退休”的人生模式,可能需要重新设计。
文章最后以作者22岁女儿的一句话收尾:她认为,未来一代人可能会越来越习惯共同居住、共享生活成本。
作者半开玩笑地说,希望女儿将来能在院子里给自己留个位置——搭一顶帐篷,顺便接根电源线,好让他继续工作。