加拿大星星生活捷克佳/加拿大房地产市场还没等来明显回暖,又迎来新的压力。
加拿大央行10月28日宣布将基准利率上调25个基点,从2.25%提高至2.5%。这是央行三年多来首次加息。
随着加拿大五大银行同步将最优惠利率上调至4.70%,浮动利率房贷借款人将很快感受到影响,而已经持续低迷的房地产市场也可能进一步承压。
央行此次加息,主要是为了应对持续的通胀压力。中东局势推高全球能源价格,加上美加贸易摩擦带来的经济不确定性,令央行担心高油价可能进一步推高其他商品和服务的价格。
不过,加息也意味着借钱买房将变得更加昂贵。
**房贷月供增加,购房者压力再升级
对于持有浮动利率房贷的加拿大人来说,此次加息将直接影响借贷成本。多伦多一名房贷经纪估算,以50万加元的房贷计算,利率上升25个基点,平均每月还款额可能增加约70加元。
对于本来就面临生活成本压力的家庭而言,即使每月只增加几十加元,也可能进一步挤压日常开支。
固定利率房贷同样不便宜。由于固定房贷利率与债券市场收益率密切相关,今年以来相关融资成本已经上升。数据显示,五年期固定利率房贷平均利率在10月初达到4.54%,高于8月的4.13%和1月的3.91%。
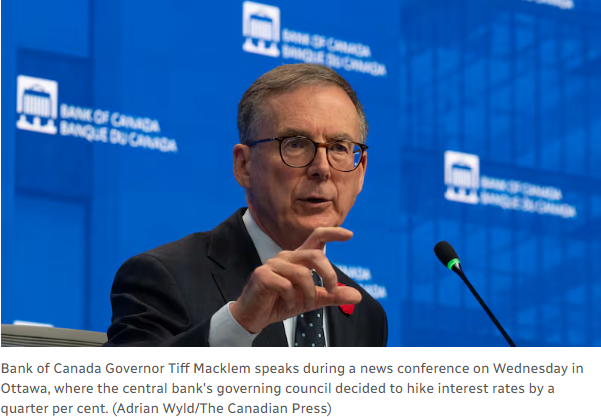
更值得关注的是,加拿大央行并未排除进一步加息的可能。如果通胀持续高企,12月的下一次利率决议可能再次成为市场焦点。
央行预计,受能源价格持续高企影响,通胀率在2027年大部分时间里可能仍高于3%。
房贷专家建议,近期准备续约的借款人应尽早了解市场利率,并与贷款顾问讨论固定利率和浮动利率的选择。
固定利率通常能提供更稳定的还款预期,但当前利率水平也可能意味着更高的月供;浮动利率则需要考虑未来进一步加息的风险。
**多伦多楼市降温,加息无疑是雪上加霜
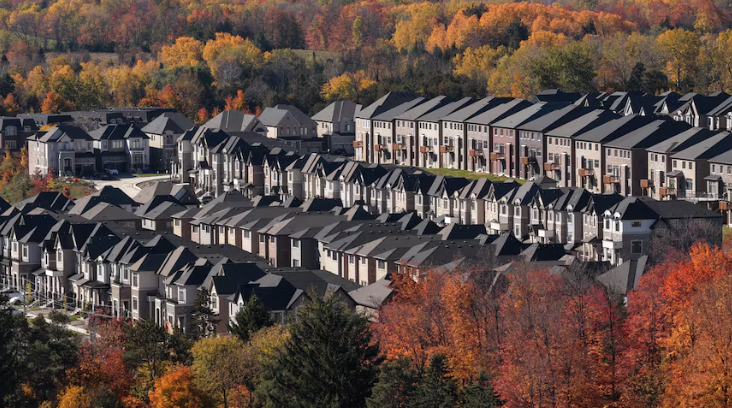
加拿大房地产市场在加息前就已显露疲态。此前,房屋销售曾短暂回升,但随着经济前景不明朗、生活成本上涨以及购房者信心减弱,市场再次降温。
多伦多地区的情况尤其明显。根据多伦多地区房地产委员会的数据,2026年9月,大多伦多地区共售出5,040套住宅,同比下降9%;平均成交价约为100.64万加元,比此前水平低约5万加元。同期,新挂牌房源数量也同比减少14.4%。
加拿大房地产协会今年已三次下调全年销售预测,目前预计2026年全国住宅销售量将比2025年下降5.2%。而该协会在今年1月时,原本预测销售量会增长5.1%。
加拿大央行高级副行长Carolyn Rogers表示,在经济不确定的环境下,人们通常不会轻易作出购房这样的大额财务决定。她指出,安省和卑诗省的住房市场,特别是多伦多和温哥华,可能受到更明显的影响。
房地产经纪人也担心,加息会进一步打击消费者信心。一些潜在买家担忧利率还会继续上升,因此选择观望,推迟购房计划。
**买家议价空间增加,卖家却未必愿意降价
市场降温也带来了另一面:买家的议价能力有所增强。
与疫情期间买家争相加价、甚至放弃附加条件的火热行情相比,如今附带融资审批、房屋检查等条件的报价更为常见,买家有更多时间评估房屋状况和自身财务能力。
但这并不意味着所有房屋都会大幅降价。不同社区的市场表现差异明显,优质学区及需求较高的地段仍可能吸引买家。与此同时,部分卖家因为担心卖价不理想,宁愿暂缓挂牌,令市场交易更加谨慎。
对房地产开发商而言,加息同样增加了融资成本。业内人士指出,在项目利润空间有限、钢材和混凝土等建筑材料成本已经上升的情况下,借贷成本继续增加,可能令部分新建项目更难启动。
加拿大央行预计,住房市场今年将拖累全国年度经济增长约0.1个百分点,反映出房地产疲软对整体经济的影响。
眼下,加拿大楼市面临的不只是利率上升,还包括能源价格高企、贸易局势不确定和购房者信心不足等多重压力。加息是否会进一步压低房价,仍取决于未来通胀、利率及就业等因素。
对准备买房的人来说,市场降温可能带来更多议价机会;但对浮动利率借款人、即将续约的屋主以及等待出售房屋的卖家而言,未来一段时间仍需要谨慎规划财务。