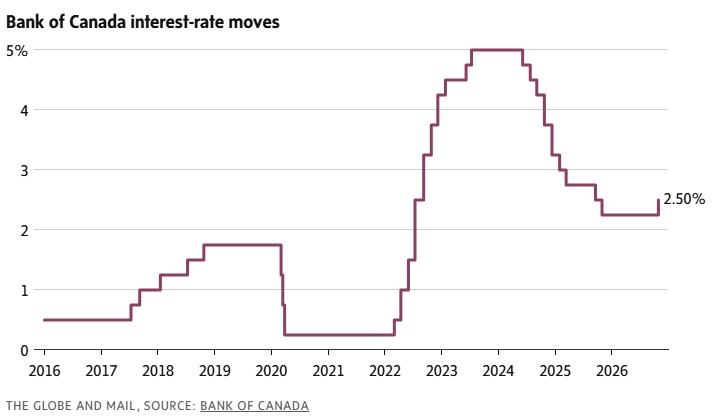
加拿大星星生活捷克佳/加拿大央行将基准利率上调至2.5%,这是2023年以来首次加息。虽然本次只上调25个基点,但从房贷月供、信用额度和汽车贷款,到储蓄账户、债券及担保投资证(GIC),借款人和储户都可能受到影响。
加拿大央行周三(10月28日)宣布,将基准政策利率从2.25%上调至2.5%。这次加息幅度不大,却可能通过金融市场和银行贷款体系,影响加拿大人的日常财务安排。
对于背负浮动利率贷款的人来说,借贷成本可能进一步上升;而对于持有储蓄、准备购买GIC的消费者而言,利率上升也可能带来新的机会。
以下是此次加息可能造成的六大影响。
一、房贷:浮动利率借款人月供可能增加
房贷是央行加息最直接影响的领域之一。浮动利率房贷通常会随着央行基准利率变化而调整,因此借款人的利息支出可能随之增加。
根据金融产品比较网站Ratehub.ca的估算,假设一套房屋的价格为66.6538万加元,相当于加拿大目前的全国平均房价,买家支付10%的首付,并办理利率为3.45%的浮动利率房贷,那么此次加息后,房贷利率将升至3.7%。
在这一假设案例中,屋主每月还款成本将增加约82加元,一年增加约984加元。
对于采用固定月供、但利率浮动的借款人来说,情况可能有所不同:每月支付的金额未必立即改变,但其中用于支付利息的比例会上升,用于偿还本金的比例则会下降。这可能延长还清房贷所需的时间。
即将续约的屋主也需要格外留意。
Ratehub.ca抵押贷款业务副总裁杰米·戴维(Jamie David)指出,许多在疫情初期锁定超低利率的屋主已经完成续约,但仍有部分借款人持有2021年或2022年办理的低息房贷,将在今年年底或2027年陆续续约。
这些屋主可能面临明显的月供增加。
对于目前正在申请房贷的人来说,浮动利率产品的报价仍低于固定利率产品,但选择浮动利率也意味着需要承担未来进一步加息的风险。戴维提醒,市场普遍预期加拿大央行2027年可能多次加息。
固定利率房贷也不一定更便宜。固定房贷利率主要受到债券收益率影响。由于投资者担忧通胀、中东战事以及美国财政政策,债券收益率已升至两年来的高位。
选择固定利率可以锁定还款成本,但也意味着借款人需要接受当前市场环境下的利率水平。
二、信用额度:房屋净值贷款利息也可能增加
使用信用额度(Lines of credit)借钱的消费者,同样可能受到加息影响。
房屋净值信用额度(HELOC)通常采用浮动利率,因此央行提高基准利率后,相关借款成本可能随之上升。
根据Equifax的数据,加拿大人目前通过HELOC欠下的平均余额略低于5.9万加元。
以余额5.9万加元、年利率4.95%为例,如果只计算利息,每月利息约为242加元。加息25个基点后,利率升至5.2%,每月利息将增加约12加元,达到约254加元。
虽然每月增加的金额看似不大,但对于长期维持较高借款余额的家庭而言,利息支出会逐渐累积。
除了HELOC,其他采用浮动利率的信用额度,也可能面临类似的成本压力。
三、汽车贷款:借车买车的成本可能上升
此次加息也可能影响部分汽车贷款借款人,尤其是采用浮动利率贷款,或通过信用额度购买车辆的人。
根据汽车行业数据分析公司J.D. Power的数据,2026年9月,通过汽车经销商安排的汽车贷款平均余额达到5.85万加元。
更值得关注的是,约四分之一的这类汽车贷款存在“负资产”情况,即借款人尚未偿还的贷款余额高于车辆目前的转售价值。
在这种情况下,如果借款人需要出售车辆,所得金额可能不足以偿还剩余贷款。
J.D. Power汽车行业专家罗伯特·卡维尔(Robert Karwel)表示,利率上升还可能令零利率或低利率汽车融资优惠变得更难获得,因为这些促销方案会增加汽车制造商的成本。
对于准备购车的消费者而言,除了比较车辆售价,也应留意融资利率、贷款期限和每月还款金额,避免因贷款成本增加而进一步加重财务负担。
四、储蓄账户:银行未必会同步提高存款利率
对有存款的消费者来说,央行加息理论上可能带来更高的储蓄利息,但实际情况并不一定如此。
当央行提高利率时,银行通常会较快上调向借款人收取的贷款利率;但对于支付给储户的存款利率,银行未必会同样迅速、同幅度地调整。
如2022年3月加拿大央行启动上一轮加息周期时,各大银行在一天内便跟随上调了最优惠贷款利率。然而,储蓄账户利率的上调则相对缓慢,而且不同银行之间的调整幅度并不一致。
这意味着,即使央行已经加息,储户也不应假设自己的储蓄账户会自动获得更高回报。
如果希望提高存款收益,可以留意银行是否调整储蓄利率,并比较不同账户的利率和相关条件。
五、债券与债券基金:收益率上升,现有投资可能承压
央行加息也可能影响债券市场,不过,债券价格并不只取决于央行当天的决定。
投资者通常会提前预测央行的利率走向,因此,市场可能在正式宣布加息之前,便已将部分影响反映在债券价格中。
但如果央行释放出比市场预期更强烈的信号,例如暗示未来可能加息更多、加息速度更快,债券收益率仍可能进一步上升。
美联储的政策同样会影响加拿大债券市场。由于加拿大债券市场与美国国债市场联系紧密,美联储的利率决定及政策信号,也可能带动加拿大债券收益率变化。
债券市场存在一个重要关系:债券收益率上升,债券价格通常下跌。
因此,如果投资者已经持有债券或债券基金,收益率上升可能导致现有投资的市场价值下降。
2022年债券收益率快速上升,令富时加拿大综合债券指数(FTSE Canada Universe Bond Index)全年下跌近12%。目前债券收益率再次上升,但速度尚不及四年前,当下债券基金也再次承压,不过跌幅暂时较小。
不过,收益率上升并非只有坏消息。对于未来准备购买债券的投资者而言,新发行或新买入的债券可能提供更高收益,从而改善未来的投资回报。
六、GIC担保投资证:储户可能迎来更好的利率
对于偏好较稳定回报的储户来说,担保投资证(Guaranteed Investment Certificate,简称GIC)可能成为值得关注的选择。
与浮动利率贷款不同,GIC利率并不直接跟随加拿大央行的基准利率调整。它与固定利率房贷有相似之处,主要受到债券收益率等市场因素影响。
由于债券市场往往会提前反映市场对未来利率变化的预期,GIC利率有时会在央行正式加息之前就开始上升。
目前加拿大市场上的GIC利率普遍走高,部分短期GIC的利率甚至已经超过4%。
这对手中有闲置资金、希望获得相对稳定回报的储户而言,可能是一个机会。
不过,购买GIC前仍应比较不同金融机构的利率、期限和提前取款条件。GIC的资金流动性通常不如普通储蓄账户,选择时应考虑自己何时需要动用这笔钱。
加息之后,借款人与储户该如何应对?
此次加息对不同人群的影响并不相同。
对于持有浮动利率房贷、HELOC或其他浮动利率债务的人来说,应重新评估每月利息支出,并为未来可能出现的进一步加息预留空间。
即将续约房贷的屋主,可以提前比较固定与浮动利率方案,了解不同利率情景下的还款金额,而不是只看当前报价。
对于储户而言,央行加息并不保证银行会同步提高储蓄账户利率。比较储蓄账户和GIC的实际收益,有助于更好地安排闲置资金。
至于债券投资者,则应注意利率变化对现有债券价格的影响,同时了解较高收益率对未来新投资的潜在好处。
总的来说,加息并不意味着所有人都会受损,也不代表所有储户都能立即受益。关键在于个人的贷款类型、债务余额、投资配置,以及未来对资金流动性的需求。
新闻来源:
https://www.theglobeandmail.com/investing/personal-finance/article-bank-of-canada-decision-rate-hike-mortgages-loans-savings/